Por Alexandre Schwartsman1
“Uma rosa não é uma rosa não é uma rosa” – Gertrude Stein
O mercado de juros fez uma leitura clara das eleições. Entre a véspera do primeiro turno e o dia seguinte, a taxa de dez anos caiu cerca de 1,4 ponto percentual, combinando redução do juro real e da inflação esperada embutida nos títulos. No intervalo equivalente do segundo turno, o movimento se inverteu: alta de 2,2 pontos, dos quais 1,4 ponto no juro real e 0,7 na inflação implícita. A continuidade do governo foi recebida com a expectativa de inflação e juros maiores.
O principal motivo está nas contas públicas. A estratégia do governo foi aumentar receitas, tarefa em que teve sucesso: entre 2022 e os 12 meses até setembro de 2026, a arrecadação e outras receitas do Tesouro cresceram R$ 406 bilhões, já descontada a inflação. Após as transferências a estados e municípios, sobraram R$ 331 bilhões adicionais para a União. O problema é que a despesa, excluídos os juros, aumentou R$ 439 bilhões. O saldo piorou mais de R$ 100 bilhões. Arrecadar mais funcionou; equilibrar as contas, bem menos.
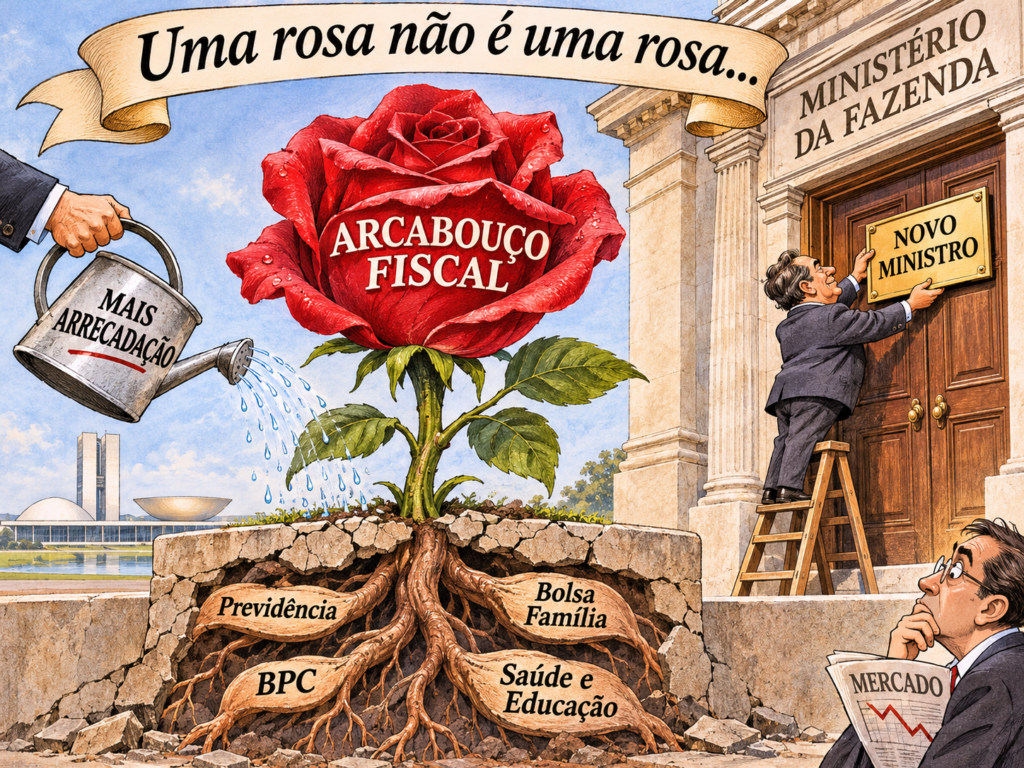
Não faltou aviso. Embora o arcabouço fiscal previsse limitar o crescimento dos gastos a 2,5% ao ano acima da inflação, a despesa avançou 5% anuais em termos reais. As transferências às famílias cresceram ainda mais, 5,7%. Foi uma escolha deliberada, baseada na ideia de que estimular o consumo acelera o crescimento, com a vantagem adicional, nada desprezível, de render uns tantos votos.
A volta da vinculação dos pisos de saúde e educação às receitas também acelerou as despesas: aumentos anuais de 10,4% e 7,6%, respectivamente, acima da inflação. Durante o teto de gastos, esses pisos eram corrigidos pelo IPCA. A nova regra garante que parte da arrecadação adicional já chegue ao caixa com destino marcado.
O conflito é simples: as regras dos gastos obrigatórios fazem as despesas crescerem mais do que a economia e do que permite o arcabouço. Para cumprir o limite, seria preciso apertar continuamente os gastos discricionários, aqueles sobre os quais o governo tem alguma escolha, como investimentos e custeio. Como a compressão tem limites, abrem-se exceções. A regra permanece de pé, embora cada vez menos despesas precisem passar por ela.
O resultado está longe do necessário para estabilizar a dívida em relação ao PIB. O Tesouro projetava, em setembro, déficit primário de cerca de 0,5% do PIB. Mas a Instituição Fiscal Independente, do Senado, estima um déficit estrutural próximo de 1,5%: retiradas receitas e despesas temporárias e o ganho de arrecadação de uma economia operando acima de seu potencial, o buraco é maior.
Para voltar a produzir superávits antes do pagamento de juros, em tamanho suficiente para conter a dívida, não basta arrecadar mais. É preciso mudar as regras que comandam os gastos obrigatórios. A começar pelos aumentos do salário-mínimo acima da inflação, que também elevam o piso das aposentadorias e benefícios como o BPC, além de afetarem despesas com seguro-desemprego, seguro defeso e abono salarial.
Também cresceu rapidamente o número de beneficiários. Entre dezembro de 2022 e agosto de 2026, o contingente da Previdência aumentou quase 3% ao ano; no BPC, 6,7%. Foram 3,6 milhões de beneficiários adicionais no INSS e 1,4 milhão no BPC, contra 2,1 milhões e 400 mil, respectivamente, nos quatro anos anteriores.
O Bolsa Família tem, por sua vez, problemas de desenho. O piso por família permite pagar o mesmo a famílias de tamanhos diferentes, apesar de necessidades distintas, e estimula a fragmentação dos cadastros. Gasta-se mais sem necessariamente reduzir mais a pobreza. Rever essas regras, assim como a vinculação dos pisos de saúde e educação à receita, ajudaria a moderar a expansão obrigatória e abrir espaço para superávits.
A probabilidade de o governo seguir esse caminho, porém, parece baixíssima. Foi esta administração que adotou a direção contrária. Não apenas por conveniência política: há a convicção de que gasto público e consumo produzem crescimento, ignorando as limitações impostas pela baixa produtividade. Ajustar as contas seria, nessa visão, frear a economia. Os sinais de desaceleração no terceiro trimestre, com exceção do mercado de trabalho, reforçam a resistência.
Além disso, o mandato obtido nas urnas aponta para mais despesas. Ao que já fora anunciado antes do primeiro turno somaram-se, diante do risco de derrota, promessas como o aumento do Bolsa Família, com impacto esperado de R$ 23 bilhões em 2027, transferências a microempreendedores individuais, Pé de Meia Universitário e transporte público gratuito aos domingos e feriados. Não se pediu ao eleitor para apertar o cinto, muito pelo contrário.
Governar no sentido contrário ao prometido é possível, mas tem elevado custo político. A reeleição de Dilma Rousseff oferece uma lembrança pouco animadora. Diante da insustentabilidade da política econômica, ela substituiu Guido Mantega por Joaquim Levy, ex-secretário do Tesouro e executivo de banco privado, visto como defensor do rigor fiscal. Faltaram apoio político e condições para executar um ajuste capaz de reverter a deterioração.
A resistência veio do núcleo do governo, do PT e da população. Segundo o Datafolha, a avaliação ótima ou boa caiu de 40%, logo após a reeleição, para 23% em fevereiro e 13% em março-abril de 2015. A avaliação ruim ou péssima saltou de 27% em dezembro para 62% aos cem dias de governo. A perda de popularidade afastou o Congresso e paralisou a resposta ao problema fiscal.
Os investidores passaram a cobrar mais para financiar o país. A diferença entre os juros reais brasileiros e americanos para o período de cinco a dez anos à frente passou de aproximadamente 5,3 pontos percentuais no fim de 2014 para 6,5 no início de 2016. Nossa interpretação é que essa elevação do risco contribuiu decisivamente para transformar uma recessão inicialmente moderada numa queda acumulada de 8% do PIB entre o primeiro trimestre de 2014 e o terceiro de 2016.
O governo atual, contudo, extraiu lição bem distinta: atribui a recessão ao ajuste de Levy. Entre a crença no poder do gasto, o medo da reação popular e o receio de repetir aquela crise, falta disposição para enfrentar o problema. O mais provável são promessas vagas de cortes e mudanças cosméticas no arcabouço. Reduzir seu limite de expansão, sem conter as despesas obrigatórias, apenas aperta as demais despesas e estimula novas exceções.
Por isso, a escolha do ministro da Fazenda, isoladamente, diz pouco. Levy tinha currículo e reputação; nenhum dos dois substituiu o apoio do presidente e uma decisão política de mudar as regras. Uma indicação bem recebida pode valorizar os ativos e abrir uma oportunidade para aproveitar o movimento. Para rever de forma duradoura o cenário fiscal, porém, será preciso algo mais que trocar a placa na porta.