Por Alexandre Schwartsman1
“Mas este é, talvez, o fim do começo.” — Winston Churchill)
O cenário externo se tornou mais delicado com a elevação das taxas internacionais de juros, aprofundando os desafios para o Brasil. O impacto sobre o juro local piora a dinâmica da dívida pública, pelo aumento do custo de financiamento e pelos efeitos negativos sobre investimento e crescimento, quando a atividade já desacelera. Isso torna o ajuste fiscal ainda mais urgente, embora sua materialização dependa dos resultados eleitorais e do quadro político que deles emergirá.
O desenvolvimento mais relevante é a elevação dos juros nos EUA, que, pelo peso do país, carregaram os demais. O rendimento dos títulos de 10 anos, principal referência do mercado de renda fixa, passou de cerca de 4,75% ao ano no final de agosto (4,25% no primeiro trimestre) para perto de 5,25% nos últimos dias de setembro e segue pressionado.
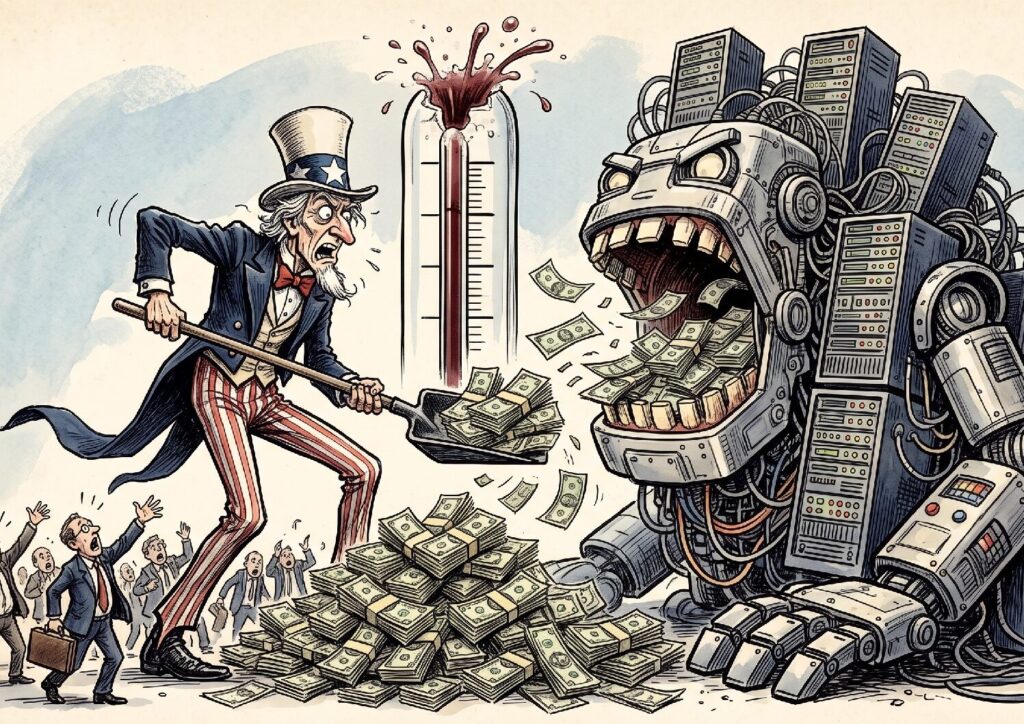
Além de fatores técnicos, como o desmonte de posições alavancadas, há várias explicações para o movimento. Entendemos, porém, que a principal é o forte aumento do investimento, sobretudo em Inteligência Artificial (IA), que ultrapassou a capacidade de geração de caixa das maiores empresas do setor.
Não há como ignorar as revisões da política monetária americana. O FOMC elevou a meta para a Fed Funds Rate (FFR) e apontou novas altas até o final do ano, elevando os juros no horizonte de um ano e na parte curta da curva. Isso reflete uma inflação ainda distante da meta, apesar dos números mais favoráveis no curto prazo.
A alta do juro de 10 anos, contudo, não resulta apenas da reavaliação da política monetária. A taxa forward entre 5 e 10 anos também subiu cerca de 0,4-0,5 ponto percentual entre agosto e setembro, indicando um fenômeno que vai além das perspectivas para a FFR em 2026 e 2027.
Cerca de 90% desse movimento corresponde ao aumento do juro real. A inflação implícita para o horizonte subiu modestamente, enfraquecendo a hipótese de que expectativas inflacionárias expliquem a alta do juro longo. Resta identificar as causas dos juros reais mais elevados.
Embora a situação fiscal americana permaneça complicada, diante das dificuldades de construir um consenso que permita melhorar o regime fiscal, é difícil atribuir a ela a elevação recente dos juros. A deterioração das contas públicas e os obstáculos à solução são conhecidos há tempos; não constituem fatos novos que expliquem o movimento dos últimos meses.
Já a aceleração do investimento, particularmente ligado à IA, é relativamente recente. A formação bruta de capital fixo nos EUA cresceu 7,2% e 4,6% ao ano nos dois primeiros trimestres de 2026. Os investimentos em equipamentos avançaram 15,5% e 13,4%, enquanto os de software cresceram 15,6% e 9,2%, respectivamente.
Essas modalidades atingiram 6,5% e 7,2% do PIB, ante 6,1% e 6,8% no final de 2025: aumento conjunto pouco inferior a 1% do PIB até meados de 2026. Os números sugerem investimentos associados à infraestrutura de IA, como data centers.
Segundo o artigo Financing the AI Buildout, de Stijn Van Nieuwerburgh, da Columbia Business School, o CAPEX das cinco maiores hyperscalers (Amazon, Oracle, Alphabet, Meta e Microsoft) deve atingir US$ 800 bilhões em 2026, contra geração de caixa de US$ 707 bilhões: necessidade de financiamento de US$ 93 bilhões. No ano passado, o CAPEX era de US$ 415 bilhões, ante geração de caixa de US$ 603 bilhões, deixando recursos excedentes de US$ 188 bilhões.
Houve, portanto, aumento de US$ 281 bilhões (0,9% do PIB) na necessidade de financiamento apenas desse grupo. Isso é consistente com os modelos econômicos convencionais: maior produtividade esperada estimula investimentos e eleva a taxa de juros de equilíbrio.
Se essa interpretação estiver correta, como acreditamos, o aumento dos juros reais de longo prazo nos EUA deverá ser persistente. Algo semelhante ocorreu no ciclo de investimentos em telecomunicações e internet, de 1996 a 2003, quando, segundo as estimativas de Holston, Laubach e Williams, a taxa neutra subiu de cerca de 2,5% para quase 4,0% ao ano.
A mudança deve elevar também os juros brasileiros para horizontes similares. Há uma relação de longo prazo entre as taxas reais dos dois países (cointegração), com a influência partindo das americanas para as locais. Segundo nossas estimativas, cada ponto percentual adicional no juro longo americano implica cerca de 0,7 ponto na contraparte brasileira.
Há duas implicações diretas: o aumento do custo de financiamento do governo no trecho longo da curva, prejudicando a dinâmica da dívida, e o efeito negativo sobre a demanda doméstica, particularmente o investimento.
A economia já desacelera, apesar dos esforços do governo para incentivar o crédito. O endividamento das famílias atua no sentido oposto e parece prevalecer. Indicadores de consumo apontam que a desaceleração do segundo trimestre persistiu no terceiro. O investimento também mostra perda adicional de fôlego.
Esses desenvolvimentos levaram o BC a reduzir sua projeção de crescimento para 2026 de 2,0% para 1,8%. Ainda assim, sua estimativa do hiato do produto no terceiro trimestre permaneceu em 0,5% do PIB, o mesmo nível do primeiro.
Em linha com isso, o desemprego permaneceu ao redor de 5,4%, praticamente o patamar dos dois primeiros trimestres, forte indicação de estabilidade do hiato apesar da desaceleração. Isso sugere que o crescimento observado não deve diferir muito do potencial. Para que o hiato atinja -0,4% em junho de 2028, como projeta o BC, o PIB teria de crescer cerca de 0,6% ao ano abaixo do potencial, isto é, entre 0,5% e 1,0% ao ano segundo nossas estimativas.
Com juros mais altos e crescimento mais lento, a dinâmica da dívida é implacável: a transição para superávits primários se torna ainda mais necessária, acentuando o caráter binário da eleição presidencial. A continuidade da atual administração significa a manutenção do status quo.
O projeto de lei orçamentária enviado em agosto já está defasado. O próprio ministro do Planejamento admite que as medidas recém-anunciadas requerem ajuste de R$ 42 bilhões, mais que o dobro do prometido (e irreal) superávit para 2027.
Uma vitória da oposição abre a possibilidade, longe da certeza, de movimentos na direção correta. Além de promessas vagas, não há clareza sobre as medidas que seriam tomadas para reverter a situação fiscal. Ainda assim, entre a certeza de não ajuste e vagas promessas, o mercado se inclina para a segunda opção.
Não é, portanto, surpresa a forte reação do mercado à vitória da direita na eleição brasileira e às crescentes chances de Flavio Bolsonaro se tornar o próximo presidente. A bola está no campo de Flávio, que, caso eleito – como parece ser o cenário mais provável – terá que articular reformas que possibilitem finalmente o ajuste fiscal.